

👁 8,556 vues
Le budget de l’État ivoirien a dégagé un solde global excédentaire de 369,07 milliards de FCFA en 2025, selon les chiffres présentés par la Cour des comptes. Mais cet équilibre financier coexiste avec des insuffisances dans les procédures budgétaires, le recouvrement des recettes et la réalisation de plusieurs investissements publics. Le rapport pose ainsi la question de la qualité de la dépense et de l’efficacité de l’action administrative.
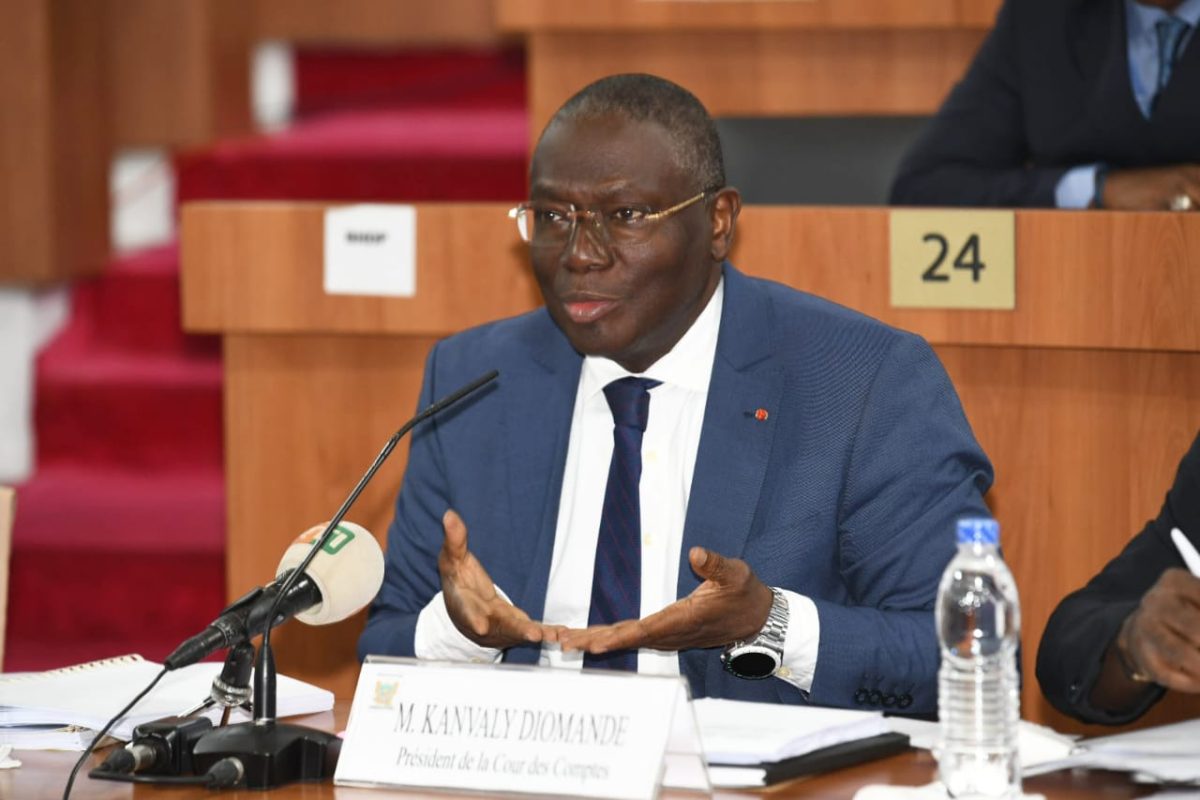
L’excédent budgétaire enregistré en Côte d’Ivoire en 2025 ne clôt pas le débat sur la gestion des finances publiques. Présenté mercredi 28 octobre 2026 à Abidjan par le président de la Cour des comptes, Kanvaly Diomandé, le rapport sur l’exécution du budget de l’État fait ressortir un solde global positif de 369,07 milliards de FCFA. Dans le même temps, l’institution de contrôle relève plusieurs irrégularités et retards qui interrogent la maîtrise des procédures et la concrétisation des dépenses publiques.
Selon les données rapportées lors de la présentation, le déficit budgétaire s’est établi à 2 210,17 milliards de FCFA, tandis que l’excédent de trésorerie a atteint 2 579,25 milliards. La différence entre ces deux montants explique le solde global excédentaire annoncé.
Ce résultat doit toutefois être interprété à la lumière des observations de la Cour. Un solde global positif ne renseigne pas, à lui seul, sur la régularité de toutes les opérations, la qualité des dépenses engagées ou l’achèvement des projets financés par l’État.
Modifications budgétaires et recettes : des procédures à renforcer
La Cour des comptes a relevé des divergences entre les informations transmises par les ministères techniques sur les modifications budgétaires et celles communiquées par le ministère chargé des Finances. Elle a également signalé le recours récurrent aux lettres d’avance pour modifier les crédits et l’existence de modifications intervenues après la clôture de l’exercice.
À ces observations s’ajoutent l’absence de certains décrets de transfert de crédits et des insuffisances dans les prévisions de recettes. Ces constats mettent en évidence la nécessité d’une meilleure coordination entre les administrations et d’un suivi plus rigoureux des autorisations budgétaires.
Le recouvrement des recettes constitue un autre point de vigilance. L’institution a notamment relevé une contre-performance du droit unique de sortie sur le cacao, ainsi que des difficultés de recouvrement de recettes fiscales liées à la requalification de 122 recettes de services.
L’enjeu ne porte donc pas uniquement sur le niveau des ressources prévues, mais également sur la capacité de l’administration à les mobiliser effectivement et conformément aux règles en vigueur.
La Cour a par ailleurs signalé l’inexécution de certains projets financés sur ressources extérieures, le non-respect des autorisations budgétaires relatives aux émissions de titres publics sur les marchés intérieurs et l’insuffisance des justificatifs concernant certaines créances de l’État sur des entreprises débitrices.
Ces observations soulèvent des questions de traçabilité, de respect des procédures et de suivi des engagements financiers publics.
Dette publique : la progression de l’encours appelle à la vigilance
L’encours de la dette publique constitue un autre indicateur important de l’exercice. Le rapport présenté fait état d’un montant de 33 159 milliards de FCFA à fin 2025, contre 31 416 milliards en 2024.
Cette évolution renforce l’importance d’une gestion attentive des ressources empruntées, du service de la dette et des investissements financés. Le respect du plafond communautaire d’endettement fixé à 70 % du produit intérieur brut par l’Union économique et monétaire ouest-africaine (UEMOA) constitue un repère, mais ne suffit pas à apprécier à lui seul la soutenabilité de la dette.
La question centrale reste celle de l’utilisation des financements mobilisés : leur contribution aux infrastructures, aux services publics et aux objectifs de développement doit pouvoir être évaluée au-delà des seuls indicateurs financiers.
Des objectifs atteints, mais des résultats à mieux mesurer
L’audit des budgets-programmes a porté sur 153 programmes, dont 34 relevant des comptes spéciaux du Trésor, répartis entre 33 sections budgétaires. Selon les résultats présentés par la Cour, le taux global de réalisation des objectifs s’est établi à 80 % en 2025. Par ailleurs, 25 départements ministériels sur 33 ont affiché un taux d’exécution budgétaire supérieur à 90 %.
Ces résultats traduisent, selon l’institution, une amélioration de la culture du résultat au sein de l’administration publique. Ils ne signifient cependant pas que toutes les cibles ont été atteintes, ni que les dépenses ont systématiquement produit les effets attendus.
La Cour relève notamment un taux global de mobilisation des financements extérieurs limité à 50 %. Elle signale également la faible présence d’indicateurs d’impact, leur alignement insuffisant sur les Objectifs de développement durable (ODD) et la non-atteinte de certaines cibles sensibles au genre.
Ces limites rappellent qu’une bonne exécution des crédits doit être accompagnée d’indicateurs permettant de mesurer les changements réellement obtenus pour les populations. Le suivi de la performance ne peut se limiter au montant dépensé ou au taux d’exécution affiché.
Eau, assainissement et électricité : des projets confrontés à des retards
Les audits sectoriels font ressortir des difficultés dans plusieurs domaines essentiels aux conditions de vie des populations.
Au ministère de l’Hydraulique, de l’Assainissement et de la Salubrité (MINHAS), la Cour a relevé des défaillances dans la gouvernance des programmes et des insuffisances dans la réalisation de certains projets hydrauliques. Elle a notamment signalé la non-réalisation du projet d’alimentation en eau potable d’Abobo et des localités environnantes, ainsi que des difficultés dans la construction d’infrastructures modernes de gestion des déchets solides.
Au ministère des Mines, du Pétrole et de l’Énergie (MMPE), les observations portent notamment sur les retards dans la mise en œuvre des centres régionaux de conduite du transport d’électricité à Abidjan, Bouaké et Man. Le projet BEST d’accès à l’électricité, les dysfonctionnements du réseau, le déploiement des capacités de production et la faible contribution des énergies renouvelables au mix énergétique figurent également parmi les points signalés.
Ces constats illustrent l’écart qui peut exister entre la programmation d’un investissement et sa réalisation effective. Ils rendent nécessaire un suivi plus étroit des calendriers, des financements et des résultats attendus, particulièrement pour les projets qui touchent directement l’accès à l’eau, à l’électricité et à un environnement sain.
Des recommandations encore sans suite
Le suivi des recommandations antérieures montre des progrès, mais aussi des retards dans la correction des insuffisances relevées. Sur 92 recommandations formulées, 62 ont été mises en œuvre, six partiellement exécutées et 24 n’ont pas été appliquées.
Autrement dit, plus d’un quart des recommandations recensées n’a pas été mis en œuvre. Ce constat souligne l’importance du suivi donné aux rapports de contrôle : identifier une irrégularité ne suffit pas si les mesures correctives tardent à être appliquées.
Malgré les insuffisances relevées, la Cour a estimé que les programmes de l’exercice 2025 avaient été globalement exécutés de manière satisfaisante, sous réserve de la prise en compte de ses observations. Elle a également déclaré la conformité entre les comptes des ordonnateurs et ceux des comptables publics pour la gestion 2025, sous réserve des erreurs et irrégularités susceptibles d’être relevées lors de l’apurement des comptes des comptables principaux de l’État.
L’institution recommande au ministre de l’Économie, des Finances et du Budget de veiller au respect des autorisations budgétaires, d’ajuster les prévisions aux capacités réelles de mobilisation des ressources, d’améliorer le rendement des recettes et de respecter les procédures de modification du budget.
Le principal enjeu révélé par ce rapport est donc moins l’existence d’un solde global positif que la capacité à garantir une gestion régulière, traçable et performante des fonds publics. La consolidation des procédures, l’amélioration du recouvrement et l’exécution effective des projets restent déterminantes pour que les résultats financiers se traduisent en bénéfices concrets pour les populations.
Solange Coulibaly